债基入门指南:如何识别“固收+”风险与挑选稳健债基的四个核心指标
债券基金因其相对稳健的收益特性,常被投资者视为资产配置的“压舱石”。然而,并非所有名为“债基”的产品都具备相同的风险收益特征。许多投资者因忽视底层资产结构和历史波动数据,导致预期与实际体验出现偏差。
本文将系统梳理债券基金的分类逻辑,重点解析“固收+”产品的风险本质,并提供一套可操作的筛选框架,帮助投资者在追求稳健收益的同时,有效规避潜在风险。
``债券基金的三大分类与适用场景
债券基金根据投资标的的久期(剩余期限)不同,主要分为短债基金、中长期纯债基金和“固收+”基金。理解它们的差异,是匹配资金用途的第一步。
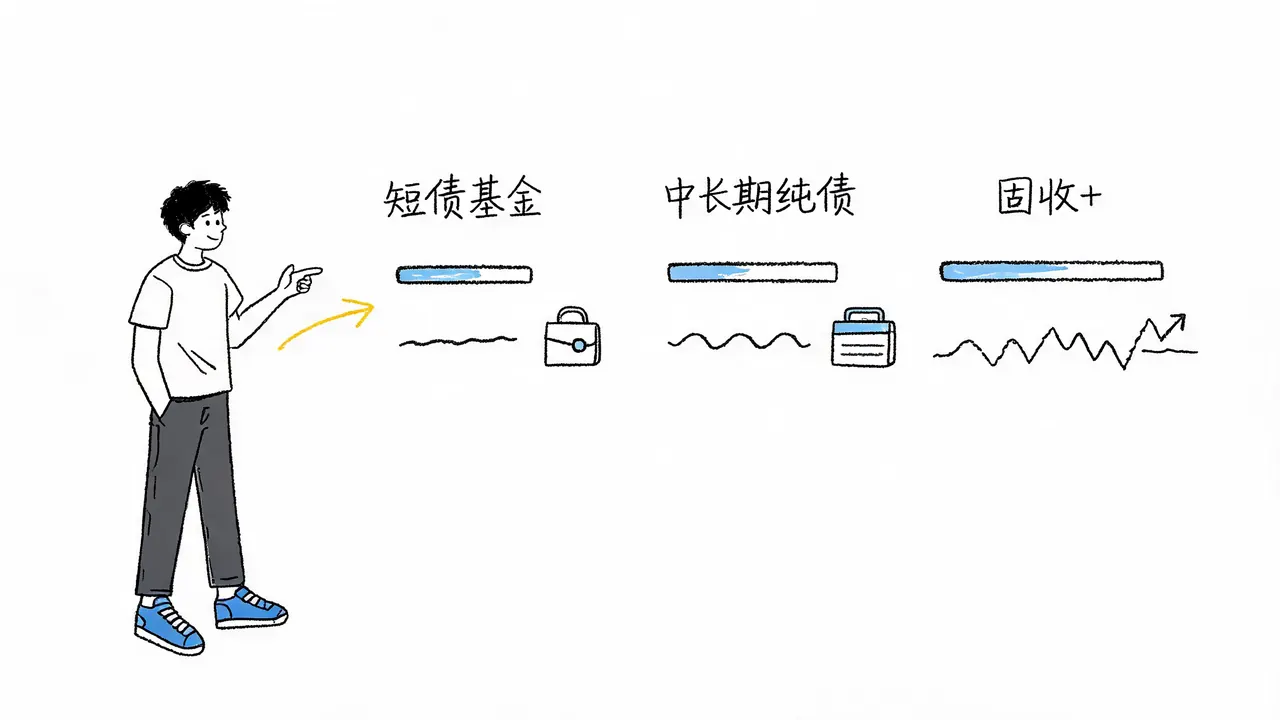
1. 短债基金:短期闲钱的“避风港”
短债基金主要投资于剩余期限较短的债券。由于久期短,其对利率变动的敏感度较低,因此净值波动极小。
- 收益特征:年化收益率通常在 2% 至 3% 之间。
- 风险水平:极低,历史上极少出现亏损。
- 流动性:多数产品持有超过 7 天后赎回免收手续费,资金进出灵活。
- 适用场景:适合存放 3 至 6 个月内需要使用的资金,如备用金或短期周转资金。
2. 中长期纯债基金:利率博弈的“双刃剑”
中长期纯债基金投资于剩余期限较长(如 10 年、20 年)的债券。这类基金对利率变化非常敏感,呈现出明显的“久期效应”。
- 收益特征:在利率下行周期,涨幅往往高于短债;但在利率上行周期,净值回撤也更为显著。
- 风险水平:中等。虽然长期来看收益优于短债,但短期波动较大。
- 适用场景:适合存放 6 个月至 2 年以上的闲置资金。投资者需具备一定的波动承受能力,不宜将其作为绝对保本的工具。
3. “固收+”基金:收益与波动的平衡术
“固收+”基金的核心策略是“80% 以上资金配置债券 + 不到 20% 资金配置股票或其他权益资产”。那个“+”字,正是风险与超额收益的来源。
- 低波动型:股票仓位较低,整体风格偏稳,年化收益约 3% 至 5%,回撤可控。
- 高波动型:股票仓位较高,牛市时收益可观,但熊市时跌幅也较深,已不属于传统意义上的“稳稳的幸福”。
- 数据对比:统计数据显示,固收+基金的平均收益通常比纯债基金高出 3 至 5 个百分点,长期持有者的回报甚至可能达到纯债基金的数倍。但前提是,投资者必须接受其伴随的波动。
警惕“名字陷阱”:如何识别真实的“固收+”风险
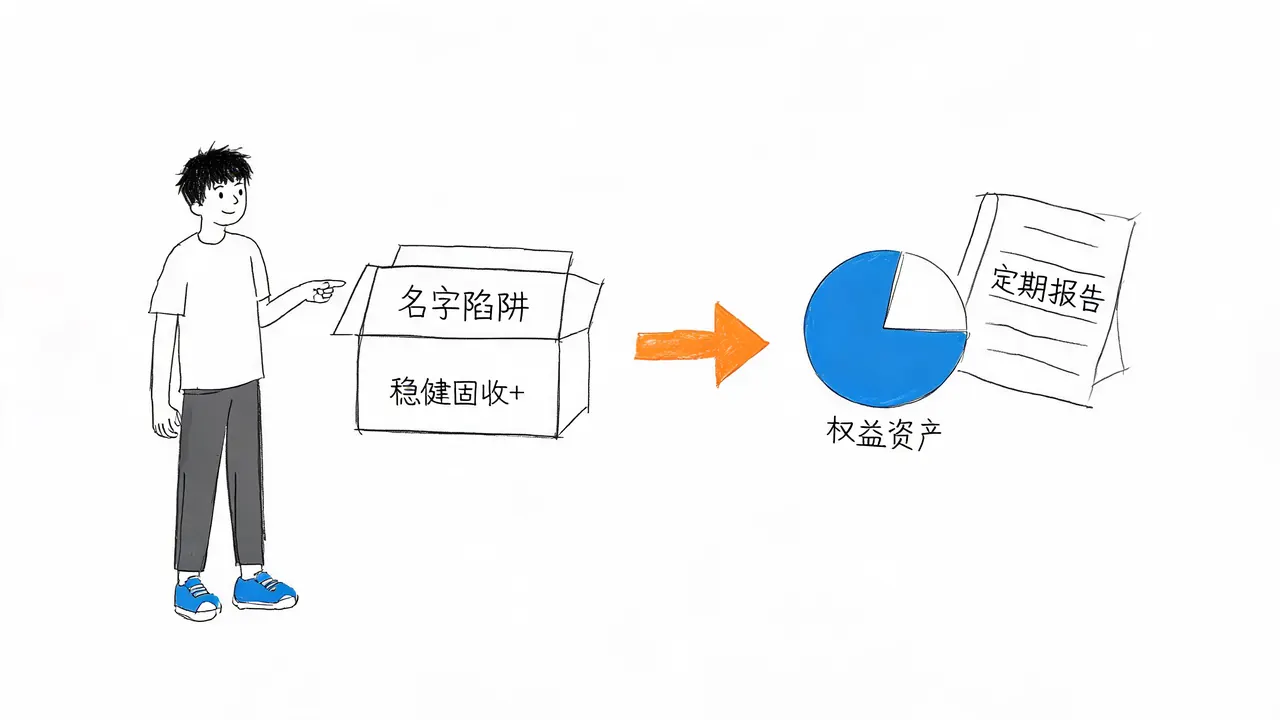
市场上许多产品名称带有“稳健”、“安心”等字样,容易让投资者产生误解。关键在于:名字里带“加”的,十有八九是真的加了股票。
- 加得越多,越不稳:股票仓位越高,基金净值受股市影响越大。
- 不要只看名字:务必查阅基金定期报告,确认其实际持仓中权益资产的比例。
- 核心原则:如果你无法承受股市波动带来的净值回撤,应避免选择股票仓位较高的“固收+”产品,转而选择纯债基金。
挑选债基的四个核心指标
在筛选具体基金时,不应依赖推荐或品牌,而应通过以下四个客观指标进行独立判断。
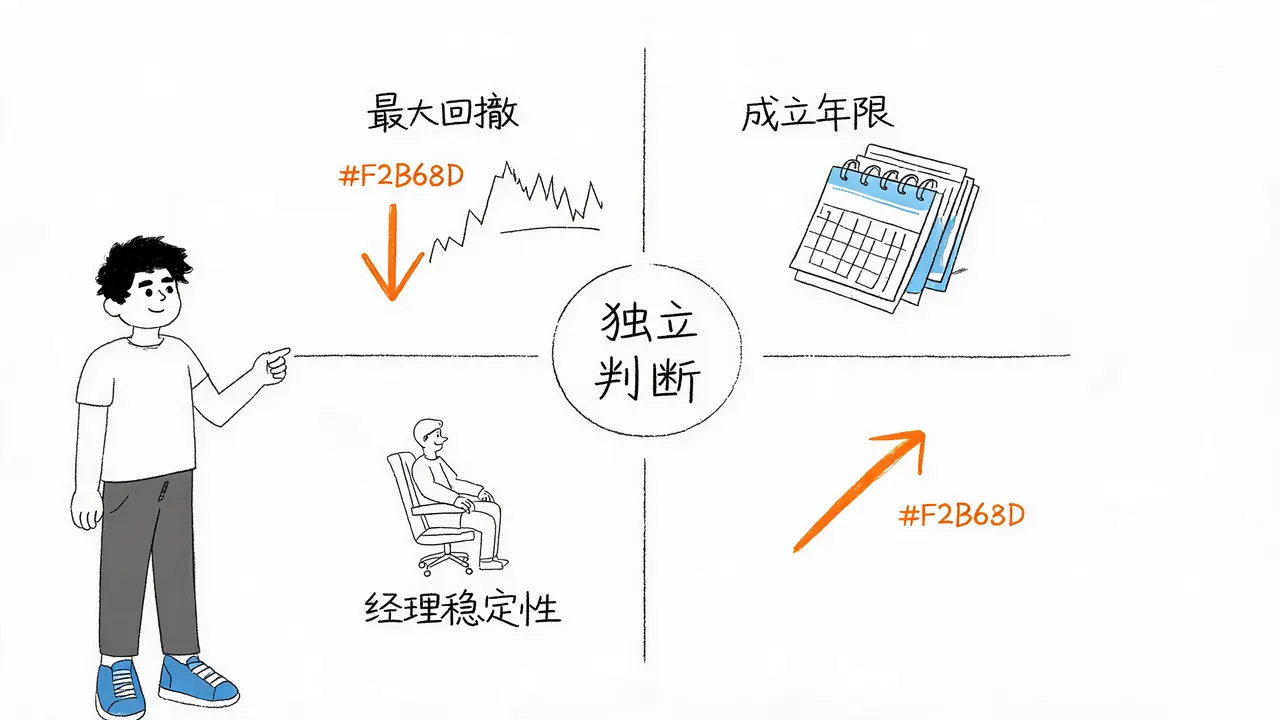
1. 最大回撤:衡量“最坏情况”
最大回撤是指基金在特定时期内,从最高点到最低点的跌幅。
- 判断标准:数值越小,说明基金抗跌能力越强,持有体验越平稳。
- 应用建议:如果某只债基的历史最大回撤让你感到焦虑,那么它就不适合作为你资产组合中的“压箱底”配置。
2. 成立年限:验证“长期稳定性”
新成立的基金缺乏足够长的历史数据来验证其策略的有效性。
- 判断标准:优先选择成立 3 年以上的基金。
- 应用建议:跑得越久,其应对不同市场环境(加息、降息、股债双杀等)的能力越清晰。对于刚成立不久的基金,应保持谨慎,等待更多数据积累。
3. 基金经理稳定性:确保“风格一致性”
债券投资高度依赖基金经理的信用判断和久期管理能力。
- 判断标准:关注基金经理任职时间。
- 应用建议:如果基金近期更换了基金经理,原有的投资策略和风险控制体系可能发生改变。对于刚换经理的基金,建议暂时观望,避免风格突变带来的不确定性。
4. 收益合理性:警惕“异常高收益”
如果某只债基的收益显著高于同类平均水平,需警惕其背后的风险来源。
- 潜在风险:
- 隐性加股:通过高比例股票仓位博取高收益,风险实质已变为混合基金。
- 信用下沉:投资了大量信用资质较差的债券(如低评级企业债),虽然票息高,但违约风险大。
- 应用建议:天上不会掉馅饼。异常高收益必然对应着更高的风险。务必核实其持仓结构,确认收益来源是否可持续且风险可控。
为什么配置债基?资产分散的价值
将部分资金配置于债券基金,并非为了追求暴利,而是基于资产配置的底层逻辑:
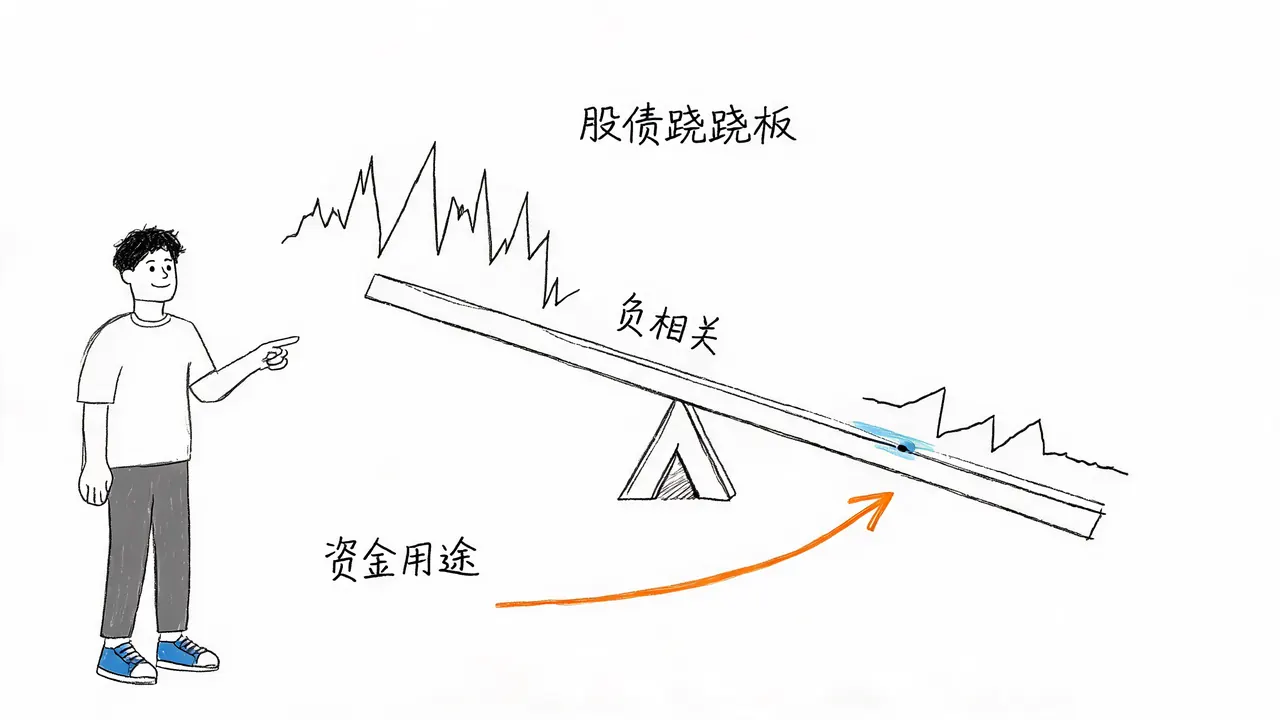
- 股债跷跷板效应:股票与债券往往呈现负相关或低相关关系。当股市下跌时,资金往往流向债市避险,债基净值可能上涨或保持平稳,从而对冲股票资产的亏损。
- 流动性优势:相比定期存款或封闭期理财,债基(尤其是短债和中短债)赎回灵活,多数情况下 T+1 或 T+2 即可到账,是应对突发资金需求的优质工具。
- 资金用途匹配:
- 要稳的钱:放入短债或低波动固收+,确保本金安全。
- 要赚的钱:放入股票或高波动固收+,追求超额收益。
- 要用的钱:放入货币基金或短债基金,保持高流动性。
结语
债券基金是个人理财中不可或缺的一部分,但它不是“无风险”的代名词。投资者应摒弃“买债基就一定稳”的刻板印象,通过深入分析基金的久期结构、持仓明细和历史波动数据,选择与自身风险承受能力相匹配的产品。
记住,债基的核心价值在于**“到用钱的时候,钱还在”**。它或许不能让你发大财,但能确保你在需要资金时,不至于陷入被动。合理配置,方能行稳致远。