拒绝“又稳又快还保本”:三种性格的闲钱建仓逻辑与风险应对
在投资领域,常有人被“又稳、又快、还保本”的承诺所吸引,这往往是一种危险的误导。真正的投资并非追求一夜暴富,而是基于自身风险承受能力,制定可执行的长期策略。
面对手中的闲钱,首要问题不是“能赚多少”,而是“如果明天亏损 10%,我是否还能安睡”。这个问题能帮助你准确定位自己的风险偏好。以下将资产分为三类,并根据三种不同性格的投资者,提供具体的建仓逻辑与操作纪律。
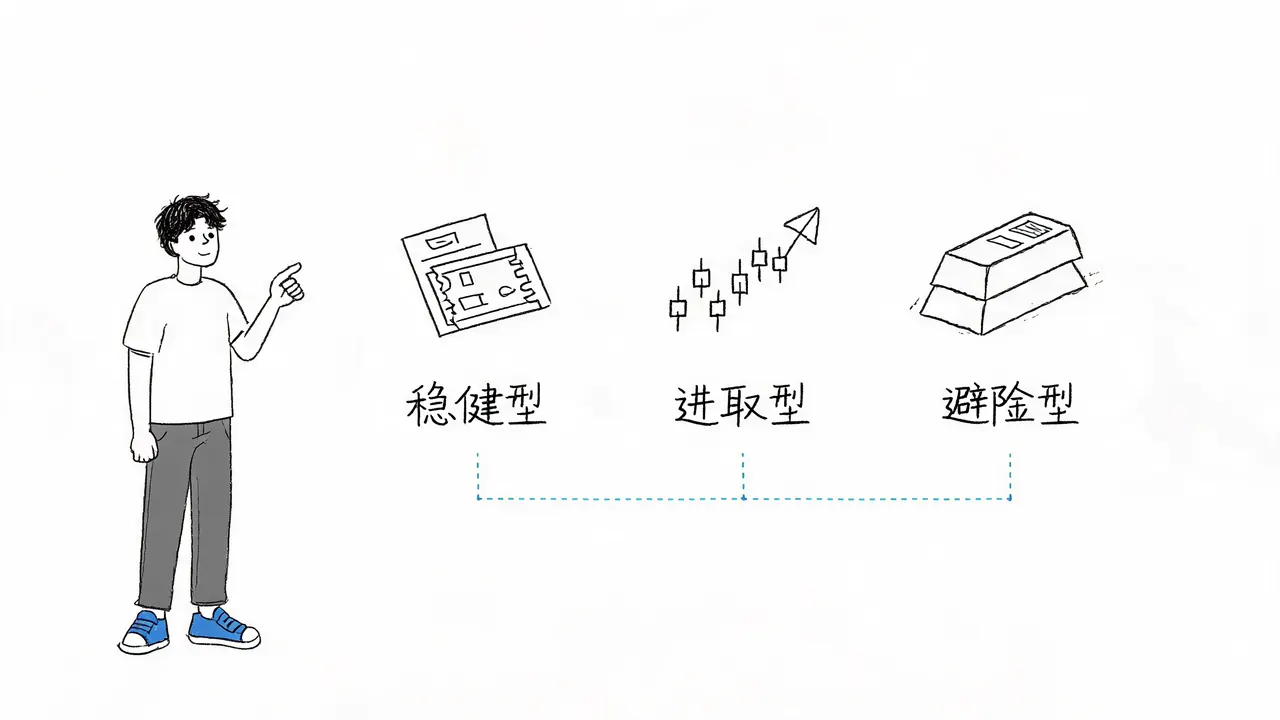
资产分类:三种不同的“性格”
在制定策略前,需明确手中资产的属性。主要可分为以下三类:
- 稳健型(纯债/货币基金)
- 代表:余额宝、纯债基金。
- 特点:波动极小,基本不亏,但收益较低。
- 作用:作为日常生活的备用金,提供安全感。
- 进取型(宽基指数/行业基金)
- 代表:纳斯达克 100、标普 500(宽基);半导体、新能源(行业)。
- 特点:跟随大盘或特定行业波动,涨跌剧烈。
- 作用:长期增值的主力,但需承受较大回撤。
- 避险型(黄金)
- 代表:黄金 ETF 或实物黄金。
- 特点:与股票、债券走势往往呈负相关。股市下跌或通胀严重时,黄金往往表现较好。
- 作用:组合中的“保险”,平时不显眼,但在极端情况下提供心理和财务的双重兜底。
三类投资者的建仓策略
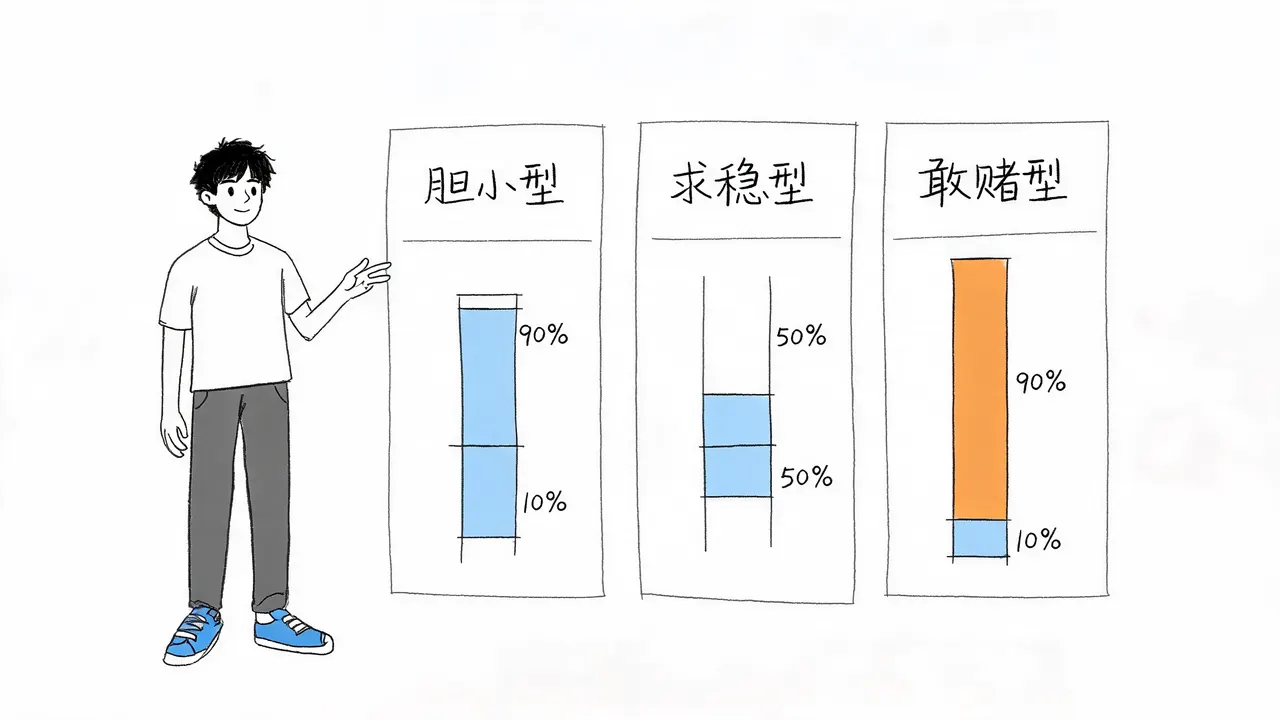
根据对亏损的承受程度,投资者可分为“胆小”、“求稳”和“敢赌”三类。不同类别对应不同的资产配置比例(以“成”为单位,10 成代表 100%)。
1. 胆小型:保本优先,小步试水
特征:亏损 10% 即感到焦虑,难以承受大幅波动。
- 配置比例:
- 8 成:稳健型资产(纯债/货基)。
- 2 成:宽基指数基金。
- 操作要点:
- 那 2 成的权益仓位严禁一次性投入,应分批次、缓慢建仓。
- 铁律:无论如何配置,账户中必须始终保留4 个月的生活费作为应急资金,这笔钱绝不入市。
2. 求稳型:均衡配置,长期再平衡
特征:能接受 20% 左右的回撤,希望资产稳步增长。
- 配置比例:
- 4 成:稳健型资产。
- 4 成:宽基指数基金(核心收益来源)。
- 1 成:行业基金(博取超额收益)。
- 1 成:黄金(兜底避险)。
- 操作要点:
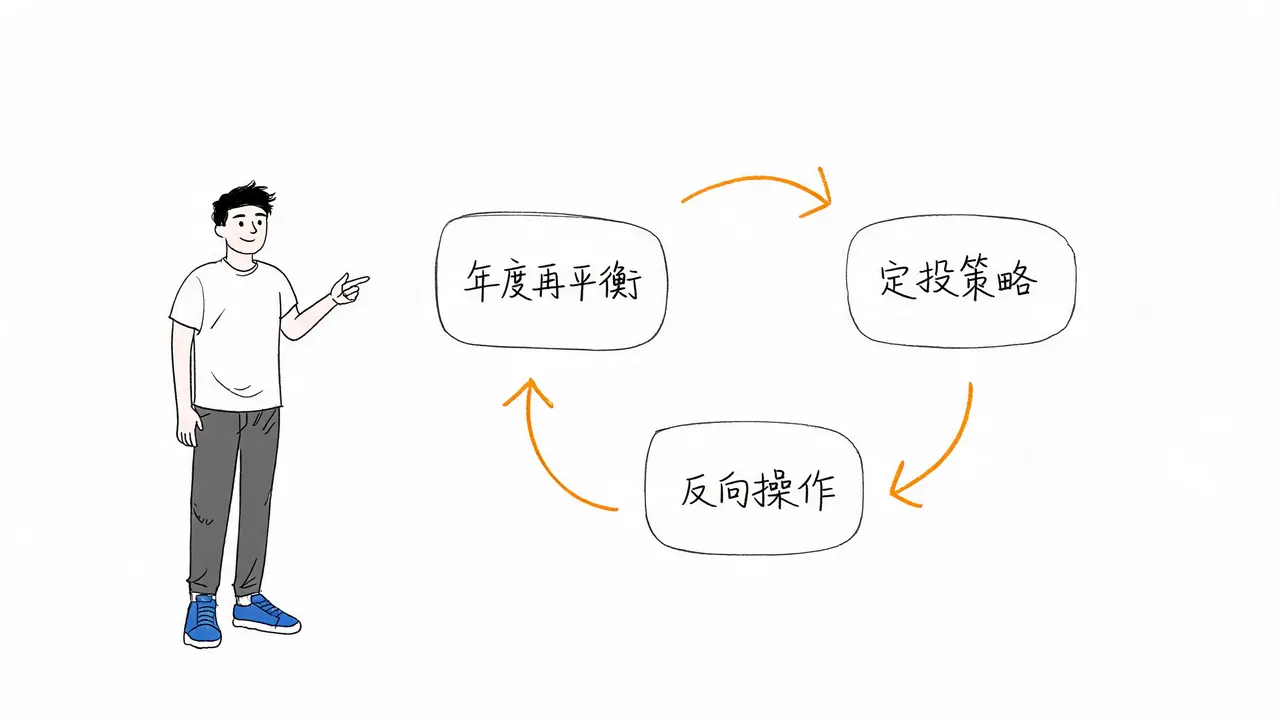
- 定投策略:4 成的宽基指数建议分 12 个月投入,每月固定买入,平滑成本。
- 年度再平衡:每年检视一次账户。若某类资产涨幅过大导致比例偏离,则卖出部分高位资产,补入低位资产,使比例回归初始设定。
- 核心逻辑:通过“涨多了卖,跌多了买”的反向操作,克服追涨杀跌的人性弱点。
3. 敢赌型:进取为主,分散风险
特征:即使亏损 50% 也能保持冷静,追求高收益。
- 配置比例:
- 4 成:宽基指数基金(长期底仓)。
- 3 成:行业基金(如半导体、新能源等)。
- 1 成:黄金。
- 2 成:现金或稳健资产(留作后手)。
- 操作要点:
- 行业分散:3 成的行业仓位不要全押注单一赛道,应分散在 2-3 个自己真正理解的行业中,避免成为盲目豪赌。
- 底线思维:那 2 成的预留资金是“救命钱”,用于在市场出现极端深坑时补仓,平时不动。
核心纪律与心态管理
无论属于哪一类投资者,以下原则是生存的关键:
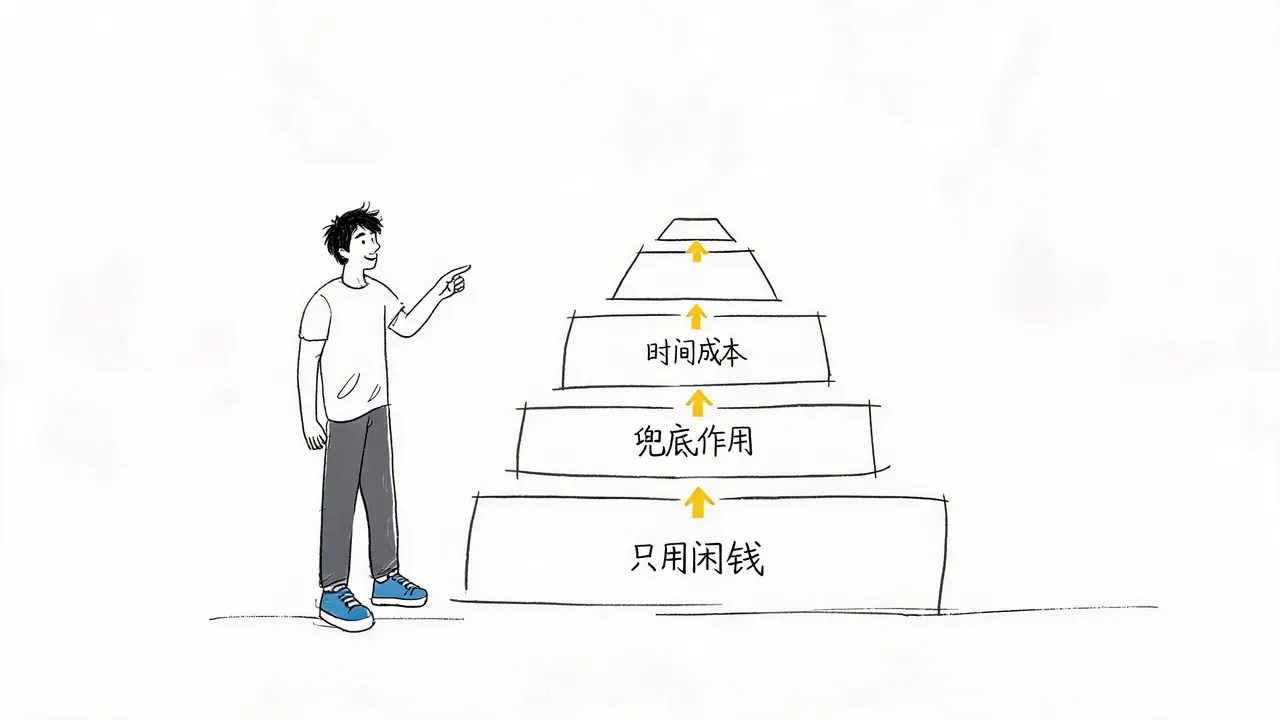
- 只用闲钱投资 投入市场的资金必须是短期内用不到的闲钱。若使用生活费或急需资金进行博弈,无论盈亏,本质上都是在“赌命”,极易导致心态崩盘。
- 黄金与现金的兜底作用 保留黄金和现金并非胆小,而是专业投资者的风控手段。它们确保在极端市场环境下,你拥有调整仓位或维持生活的能力。
- 警惕“稳赚不赔”的陷阱 如果真有一种投资方式既稳又快还保本,机构早已闷声发财,不会公开宣扬。真正的投资高手,心思花在“如何扛住波动”上,而非“如何最快赚钱”。活得久,比赚得猛更重要。
- 时间成本高于金钱成本 投资投入的不仅是资金,还有时间与精力。若因频繁盯盘、焦虑失眠而损害身心健康,即便最终盈利,其代价也远超收益。投资的最终目的是让日子过得更舒坦,而非将生活置于焦虑之中。
结语
投资是一场马拉松,而非百米冲刺。请根据自身的风险承受能力,选择适合的建仓逻辑,并严格执行纪律。保留应急资金,配置黄金兜底,用闲钱参与市场,保持平和心态。
你属于哪一类投资者?目前手中是否配置了黄金作为避险资产?欢迎在评论区分享你的看法。